Đông Nam Á – Hàng loạt thương hiệu ô tô Trung Quốc đang tìm kiếm cơ hội phát triển tại các quốc gia trong khu vực, song mức độ đón nhận của người tiêu dùng Việt Nam vẫn còn khá khiêm tốn so với nhiều thị trường láng giềng.
- Cựu Phó Chủ tịch Thanh Hóa khai về quan hệ với chủ doanh nghiệp
- Clip đánh trẻ tại trường mầm non dẫn đến việc truy tố giáo viên
- Nam thanh niên bị đánh giữa phố Thanh Hóa, công an vào cuộc xác minh
Những năm gần đây, sự xuất hiện của các hãng xe mới đã làm cho thị trường ô tô khu vực thêm sôi động. Tuy nhiên, số lượng thương hiệu gia nhập không đồng nghĩa với việc doanh số sẽ tăng tương ứng, bởi mỗi quốc gia có chính sách, lợi thế cạnh tranh và thói quen tiêu dùng riêng.
Khoảng 3-5 năm trở lại đây, các doanh nghiệp Trung Quốc đẩy mạnh hoạt động tại Đông Nam Á bằng nhiều hình thức. Bên cạnh đưa xe xuất khẩu, nhiều tập đoàn còn thành lập công ty phân phối, xây dựng nhà máy lắp ráp và tìm kiếm đối tác trong nước. Đây cũng là thời điểm ngành công nghiệp ô tô Trung Quốc phát triển nhanh, nhất là ở phân khúc xe điện và hybrid, trong khi nhiều quốc gia trong khu vực quan tâm thu hút đầu tư vào phương tiện năng lượng mới.
Thái Lan là một trong những thị trường sớm đón nhận các nhà sản xuất Trung Quốc. MG bắt đầu lắp ráp xe tại đây từ năm 2014 thông qua liên doanh với tập đoàn CP. Tiếp sau đó, BYD, Neta, GAC Aion, Changan, Chery, Geely, Xpeng và Leapmotor lần lượt hiện diện.
Sức hấp dẫn của thị trường Thái Lan còn đến từ chính sách hỗ trợ xe điện. Thông qua các chương trình EV 3.0 và EV 3.5, Chính phủ nước này hỗ trợ người mua, giảm thuế tiêu thụ đặc biệt và thuế nhập khẩu đối với một số dòng xe. Các doanh nghiệp tham gia cũng phải thực hiện cam kết sản xuất trong nước để bù đắp lượng xe nhập khẩu.
Indonesia có hơn 10 thương hiệu ô tô Trung Quốc hoạt động. Wuling là một trong những doanh nghiệp đi trước khi xây dựng cơ sở sản xuất tại Tây Java từ năm 2017. Sau đó, DFSK, MG, Chery, GWM, Neta, Aion, BYD, Jaecoo, Geely và Xpeng tiếp tục mở rộng hiện diện. BYD bắt đầu kinh doanh tại đây từ năm 2024.
Đáng chú ý, Indonesia từng áp dụng chính sách miễn thuế nhập khẩu xe điện nguyên chiếc cho doanh nghiệp cam kết xây dựng cơ sở sản xuất trong nước. Các hãng được tạo điều kiện đưa sản phẩm vào thị trường trước, nhưng vẫn phải thực hiện lộ trình sản xuất thương mại theo cam kết.
Malaysia cũng trở thành điểm đến của nhiều nhà sản xuất Trung Quốc. BYD bắt đầu bán xe vào cuối năm 2022, Chery trở lại thị trường tháng 7/2023. Tiếp đó, Omoda & Jaecoo, GWM, Jetour, Zeekr và Xpeng mở rộng hoạt động, đưa tổng số thương hiệu Trung Quốc tại đây lên 21.
Một điểm đáng chú ý là mối quan hệ giữa Geely và Proton. Từ năm 2017, Geely đã mua 49,9% cổ phần Proton, qua đó tham gia sâu vào hoạt động phát triển sản phẩm và công nghệ của hãng xe nội địa Malaysia.
Tại Philippines, khoảng 24 thương hiệu Trung Quốc đang hiện diện. MG, Chery, Geely và GAC gia nhập từ năm 2019; những năm gần đây, BYD, Omoda, Jaecoo, Aion, Jetour và Changan cũng tiếp tục tham gia hoặc mở rộng danh mục sản phẩm.
Việt Nam không nằm ngoài xu hướng này. MG xuất hiện từ năm 2020, sau đó là Wuling, Haval, Lynk & Co. Đặc biệt, năm 2024 ghi nhận sự gia nhập hoặc công bố kế hoạch kinh doanh của BYD, Omoda, Jaecoo, GAC và Aion. Geely cùng Zeekr cũng tiếp tục mở rộng hoạt động trong giai đoạn sau. Hiện thị trường có 14 thương hiệu ô tô Trung Quốc theo thống kê được cung cấp.
Công nhân kiểm tra xe ô tô trên dây chuyền sản xuất tại nhà máy (Ảnh minh họa: THM)
Mỗi thị trường có một cách đón nhận khác nhau
Sự khác biệt thể hiện rõ hơn qua kết quả kinh doanh trong 9 tháng đầu năm 2026. Thái Lan dẫn đầu với hơn 167.000 xe Trung Quốc được tiêu thụ, chiếm khoảng 30,1% thị phần. BYD và Denza là những thương hiệu nổi bật tại thị trường này.
Indonesia đứng tiếp theo với 131.584 xe, tương đương 19,4% thị phần, theo số liệu GAIKINDO. Riêng BYD bán được 43.727 xe, gần gấp ba lần tổng doanh số của toàn bộ nhóm thương hiệu Trung Quốc tại Việt Nam trong cùng kỳ.
Tại Malaysia, lượng xe Trung Quốc bán ra tăng từ 578 chiếc năm 2022, tương ứng 0,08% thị phần, lên 66.198 chiếc năm 2025, đạt 7,61%. Trong 9 tháng đầu năm 2026, 10 thương hiệu bán chạy nhất đạt 52.672 xe, chiếm 8,74% thị phần. Dù vậy, Perodua và Proton vẫn nắm gần 62% thị phần, cho thấy sức mạnh của các nhà sản xuất nội địa.
Philippines ghi nhận 19.616 xe BEV, HEV và PHEV từ nhóm thương hiệu Trung Quốc thuộc phạm vi thống kê của CAMPI-TMA trong 9 tháng đầu năm 2026, tương đương khoảng 6,4% thị phần.
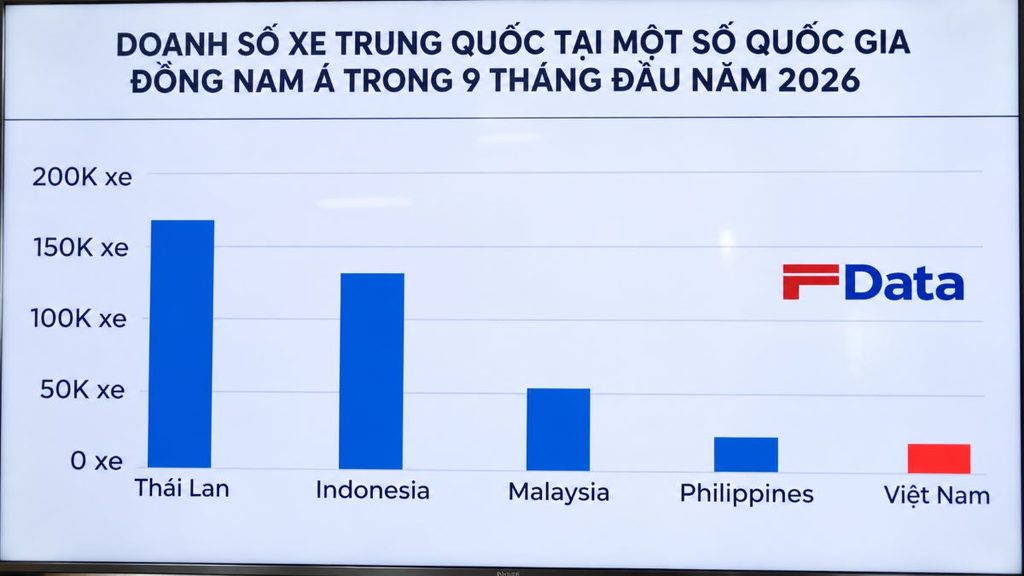
Biểu đồ thể hiện doanh số xe Trung Quốc tại một số quốc gia Đông Nam Á trong 9 tháng đầu năm 2026 (Ảnh minh họa: THM)
Ở Việt Nam, doanh số của nhóm thương hiệu này đạt 15.522 xe trong cùng kỳ, tương đương khoảng 3% thị phần. Đây là mức thấp hơn đáng kể so với Thái Lan và Indonesia; số liệu của Malaysia và Philippines cũng cao hơn, dù phạm vi thống kê của hai thị trường này khác nhau.
Không ít hãng xe từng đặt mục tiêu nhanh chóng chiếm lĩnh thị trường, mở rộng hệ thống phân phối và giới thiệu nhiều sản phẩm mới. Thế nhưng, thực tế kinh doanh vẫn còn khoảng cách lớn giữa kỳ vọng và kết quả. Có thương hiệu chỉ tiêu thụ vài chục đến vài trăm xe mỗi tháng, thậm chí một số đơn vị đã rút lui mà không có nhiều thông báo.
Điều đáng chú ý là các hãng xe Trung Quốc không thiếu sản phẩm mới. Nhiều mẫu xe được đưa về Việt Nam có thiết kế, công nghệ và trang bị cạnh tranh, nhưng điều đó chưa đủ để tạo ra sức mua tương ứng.
Với người tiêu dùng, lựa chọn một chiếc ô tô không chỉ dừng ở kiểu dáng hay những trang bị được giới thiệu. Việc dành niềm tin cho một thương hiệu mới cũng cần thời gian. Vì vậy, bên cạnh mở rộng đại lý và đưa thêm sản phẩm về nước, các hãng xe còn phải chứng minh khả năng đồng hành lâu dài với khách hàng.
Cơ hội tại Việt Nam vẫn hiện hữu, nhưng để biến sự quan tâm ban đầu thành lựa chọn thực tế, các doanh nghiệp cần giải quyết khoảng cách giữa sự hiện diện trên thị trường và niềm tin của người mua. Đó mới là chặng đường quan trọng để những thương hiệu này có được vị trí bền vững.
Vũ Quyến (tổng hợp).